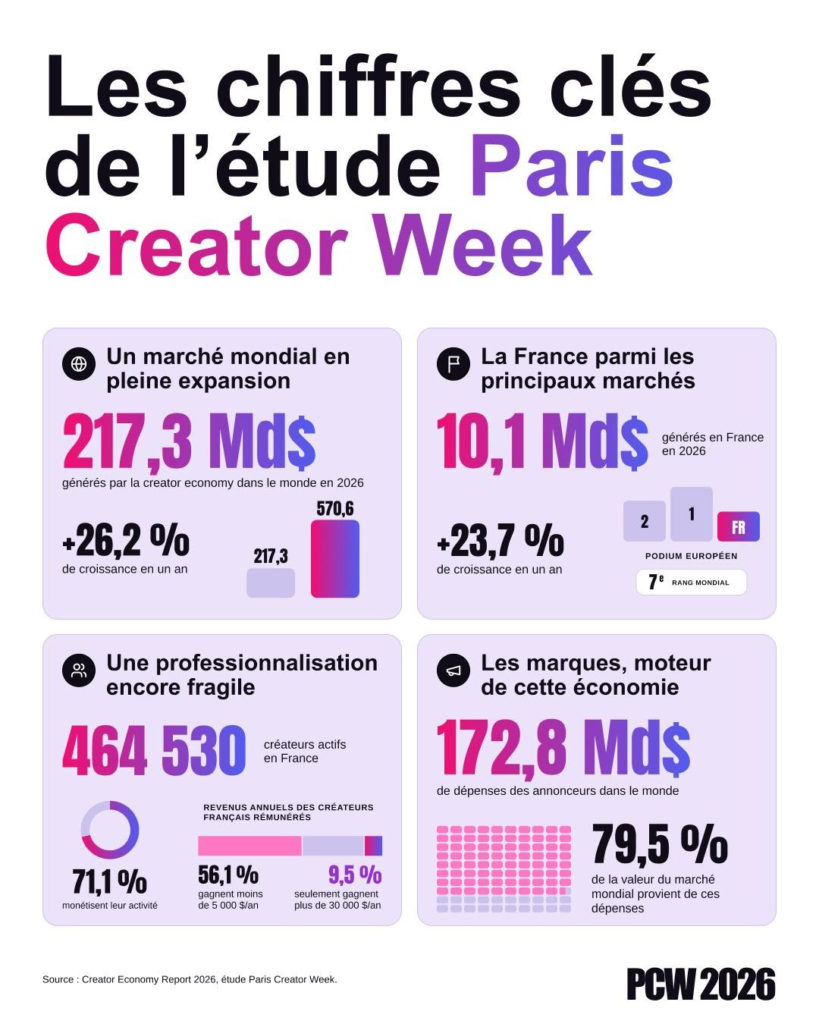
L’économie des créateurs de contenus s’impose désormais comme une industrie mondiale à part entière. Selon le Creator Economy Report 2026, dévoilé à l’occasion de la Paris Creator Week, le marché mondial atteint 217,3 milliards de dollars en 2026, en hausse de 26,2 % sur un an. Depuis 2020, sa valeur a plus que triplé, passant de 65,2 à 217,3 milliards de dollars. Et cette croissance pourrait encore s’accélérer : selon les projections de l’étude, le marché devrait dépasser les 1 200 milliards de dollars à l’horizon 2033.
« Peu d’industries peuvent se vanter de doubler tous les 3 ans tout en ayant une croissance qui continue d’accélérer. En quelques années, la Creator Economy est passée d’un phénomène porté par les réseaux sociaux à une véritable industrie mondiale, qui pourrait dépasser les 1 200 milliards de dollars d’ici 2033. Cette croissance s’accompagne d’une transformation profonde du secteur : les créateurs deviennent des acteurs économiques à part entière, les entreprises se structurent et les marques repensent leurs collaborations avec eux. La France, qui a toujours su bien performer dans les industries culturelles et créatives, a une véritable carte à jouer dans cette nouvelle économie. L’enjeu est désormais de permettre à notre écosystème de franchir une nouvelle étape, notamment en matière de financement, de professionnalisation et de développement international. C’est précisément l’ambition de la Paris Creator Week : faire de la France un hub mondial de cette économie en plein essor » – Jokariz (Marc Lesage-Moretti), président et cofondateur de la Paris Creator Week
Publiée par la Paris Creator Week et réalisée par le cabinet de conseil Coherent Market Insights (CMI), en collaboration avec BNP Paribas et Influential, cette nouvelle édition analyse les transformations économiques d’un secteur qui dépasse désormais les seules collaborations publicitaires sur les réseaux sociaux. Créateurs de contenus, plateformes, agences, entreprises technologiques et investisseurs participent à la structuration d’une industrie qui représenterait aujourd’hui 5,6 millions d’emplois en équivalent temps plein dans le monde.
La France s’inscrit pleinement dans cette dynamique : avec un marché estimé à 10,1 milliards de dollars en 2026 (+23,7 %), elle occupe désormais le 7ᵉ rang mondial et le 3ᵉ rang européen, derrière l’Allemagne et le Royaume-Uni.
Une croissance mondiale qui s’accélère, avec un marché qui pourrait être multiplié par cinq d’ici 2033
Loin de ralentir, la croissance de la Creator Economy s’accélère année après année. Après une progression de 18,2 % en 2021, elle atteint 26,2 % en 2026, portée notamment par le développement des partenariats avec les marques, la monétisation des contenus et l’émergence de nouveaux modèles économiques.
En cinq ans, entre 2021 et 2026, la valeur du marché a été multipliée par 2,8, passant de 77,1 à 217,3 milliards de dollars, soit une croissance annuelle moyenne de 23 %.
Cette dynamique devrait se poursuivre au cours des prochaines années. Selon les projections de CMI, le marché mondial pourrait atteindre 570,6 milliards de dollars en 2030, puis 1 216 milliards de dollars en 2033, soit une croissance annuelle moyenne estimée à 27,9 % sur la période 2026-2033.
Les États-Unis dominent aujourd’hui largement le secteur, avec un marché estimé à 69,8 milliards de dollars, représentant près d’un tiers de sa valeur mondiale. Ils devancent la Chine (26,1 milliards), le Canada (12,8 milliards), l’Allemagne (12,6 milliards), l’Inde (12,5 milliards) et le Royaume-Uni (12,2 milliards).
Au-delà de sa croissance, cette industrie se caractérise par la diversification de ses sources de revenus et par la place grandissante des marques dans son financement.
Les annonceurs financent près de 80 % du marché, mais les créateurs ne captent que 42,6 % de sa valeur
Si la Creator Economy repose historiquement sur la monétisation des audiences, son modèle économique est aujourd’hui largement porté par les annonceurs. En 2026, les partenariats et opérations de sponsoring représentent à eux seuls 49,8 % de la valeur du marché mondial, devant les revenus publicitaires associés aux contenus de créateurs (22,7 %) et les abonnements payants (13,8 %). Les commissions d’affiliation (7 %), les ventes de produits dérivés (3,7 %) et les pourboires et dons (3 %) complètent cet écosystème.
Au total, les dépenses des annonceurs atteignent 172,8 milliards de dollars, soit 79,5 % du marché mondial, contre 77,2 % en 2021. Les paiements directs des audiences représentent 36,4 milliards de dollars et les achats de produits dérivés, 8,1 milliards.
Mais cette croissance ne profite pas uniquement aux créateurs. Sur les 217,3 milliards de dollars générés par le secteur en 2026, 42,6 % reviennent directement aux créateurs de contenus, soit 92,6 milliards de dollars. Le reste se répartit entre les plateformes et réseaux sociaux (35,2 %), les fournisseurs d’outils et de solutions technologiques (14,7 %) et les agences et prestataires de services (7,5 %).
Cette répartition illustre la structuration progressive d’une véritable chaîne de valeur autour de la création de contenus, dans laquelle les acteurs technologiques et les intermédiaires jouent un rôle économique majeur. La part captée par les créateurs devrait néanmoins progresser dans les prochaines années. Selon les projections de l’étude, elle pourrait atteindre 45,8 % du marché d’ici 2033, soit une hausse de 3,2 points, tandis que la part des dépenses financées par les annonceurs pourrait atteindre 82,5 %.
Avec 10,1 milliards de dollars en 2026, la France confirme sa place parmi les principaux marchés mondiaux
En France, la Creator Economy connaît une accélération particulièrement marquée. Estimé à 10,1 milliards de dollars en 2026, contre 8,1 milliards en 2025, le marché enregistre une croissance de 23,7 % sur un an. Une progression qui représente près du double du rythme de croissance annuel moyen observé entre 2020 et 2025 (11,8 %).
Avec 4,6 % du marché mondial et 24,7 % du marché européen, la France se positionne désormais au 7ᵉ rang mondial et au 3ᵉ rang européen. Elle devance notamment le Japon (8,3 milliards de dollars), la Corée du Sud (6,3 milliards) et le Brésil (5,2 milliards).
Cette dynamique devrait se poursuivre : selon les prévisions de CMI, le marché français devrait quasiment doubler d’ici 3 ans avec un marché qui atteindra 19.2 milliards en 2029.
Au-delà des investissements publicitaires, l’essor de cette industrie se traduit également par son poids grandissant dans l’économie française. Le secteur représenterait aujourd’hui environ 227 000 emplois en équivalent temps plein, directs et indirects, pour près de 539 000 activités et postes rémunérés recensés dans l’écosystème.
Sa contribution directe à la valeur ajoutée de l’économie française est estimée à 0,17 % du PIB, contre 0,10 % à l’échelle mondiale.
Ces résultats témoignent de la structuration d’un secteur qui dépasse désormais les créateurs eux-mêmes, en générant de l’activité pour les agences, les sociétés de production, les plateformes technologiques et les prestataires de services.
La France conserve néanmoins une marge de progression dans la maturité de ses pratiques. Selon une enquête Kolsquare/B2B International de 2026 analysée dans le rapport, 75,3 % des professionnels français interrogés déclarent avoir dépassé un stade très précoce dans leur stratégie d’influence, contre 86,8 % au Royaume-Uni.
La Creator Economy entre dans une phase de consolidation, portée par une accélération des acquisitions
Autre signe de la maturité croissante du secteur : la multiplication des opérations de fusion-acquisition à l’échelle mondiale. Selon les données de Quartermast Advisors analysées dans le rapport, 87 acquisitions d’entreprises de la Creator Economy ont été recensées en 2025, contre 69 en 2024, soit une hausse de 26,1 % en un an.
La tendance se poursuit en 2026, avec 70 acquisitions enregistrées au premier semestre, en progression de 23 % par rapport à la même période en 2025.
L’Amérique du Nord concentre une grande partie de cette dynamique, avec 64,3 % des entreprises acquises au premier semestre 2026, contre 27,1 % en Europe.
Agences d’influence, studios de production, plateformes technologiques et entreprises développées autour de créateurs suscitent un intérêt croissant de la part des investisseurs et des grands groupes, à mesure que leurs modèles économiques se structurent.
La France participe également à cette consolidation. Le rapport documente 13 opérations impliquant des acteurs français entre 2021 et 2026, dont six sur les huit premiers mois de 2026. Cette dynamique illustre le passage progressif d’un marché longtemps composé d’acteurs indépendants à un écosystème d’entreprises structurées, dans lequel les enjeux de financement, de croissance externe et de développement international deviennent de plus en plus importants.
« La Creator Economy est devenue une industrie à part entière, portée par des entreprises qui se structurent et attirent de nouveaux investisseurs. L’accélération des opérations de fusion-acquisition témoigne de cette nouvelle phase de maturité. Fort de son expertise historique dans les médias, le divertissement et la création, BNP Paribas accompagne cette nouvelle génération d’entrepreneurs dans leurs enjeux de financement, de croissance et de consolidation. » déclare Claire-Hélène Massot, Directrice adjointe du Département Image & Médias de BNP Paribas
Au-delà de la publicité, les créateurs deviennent des partenaires stratégiques pour la réputation des marques
La transformation de la Creator Economy ne se limite pas à sa croissance économique. Elle s’accompagne également d’une évolution du rôle des créateurs dans les stratégies de communication des entreprises.
Longtemps mobilisés principalement pour accroître la visibilité d’un produit ou générer des ventes, les créateurs sont désormais de plus en plus intégrés à des dispositifs de communication de long terme, avec des objectifs qui dépassent la seule performance publicitaire.
Aux États-Unis, 35 % des acheteurs de prestations publicitaires auprès des créateurs placent la réputation et la confiance parmi leurs trois principaux objectifs, selon les données d’Advertiser Perceptions analysées dans le rapport. La notoriété reste le premier objectif cité (43 %), devant la réputation et la confiance (35 %) et les ventes en ligne (32 %).
Cette évolution témoigne d’un changement de paradigme : les créateurs ne sont plus uniquement considérés comme des relais publicitaires, mais aussi comme des partenaires capables de contribuer à la crédibilité et à l’influence des entreprises.
En France, cette tendance commence également à se développer, notamment dans la communication corporate et la prise de parole des dirigeants. Le rapport cite notamment l’exemple d’Havas et Format, illustrant l’émergence de nouvelles collaborations entre créateurs, marques et entreprises autour des enjeux de réputation et d’influence.
À mesure que le marché se professionnalise, la capacité des créateurs à construire une relation de confiance avec leurs communautés devient ainsi un actif stratégique pour les marques, au-delà de leur seule audience.


