Le salon One to One IA x Expérience Client 2026 s’est tenu du 5 au 7 octobre à Biarritz. NO BRANDS ! Stupeur, tremblements et IA — c’était le fil rouge de cette édition 2026.
Nous avons rencontré Rodolphe Pachot, directeur marketing et digital de Generali France.
Il a commencé sa carrière au sein du groupe La Poste et participé à la création de La Banque Postale. Puis il a rejoint Allianz en 2010, où il a travaillé à la distribution avant d’exercer différents métiers du marketing, de l’expérience client et du digital, puis de prendre en charge la marque et la publicité.
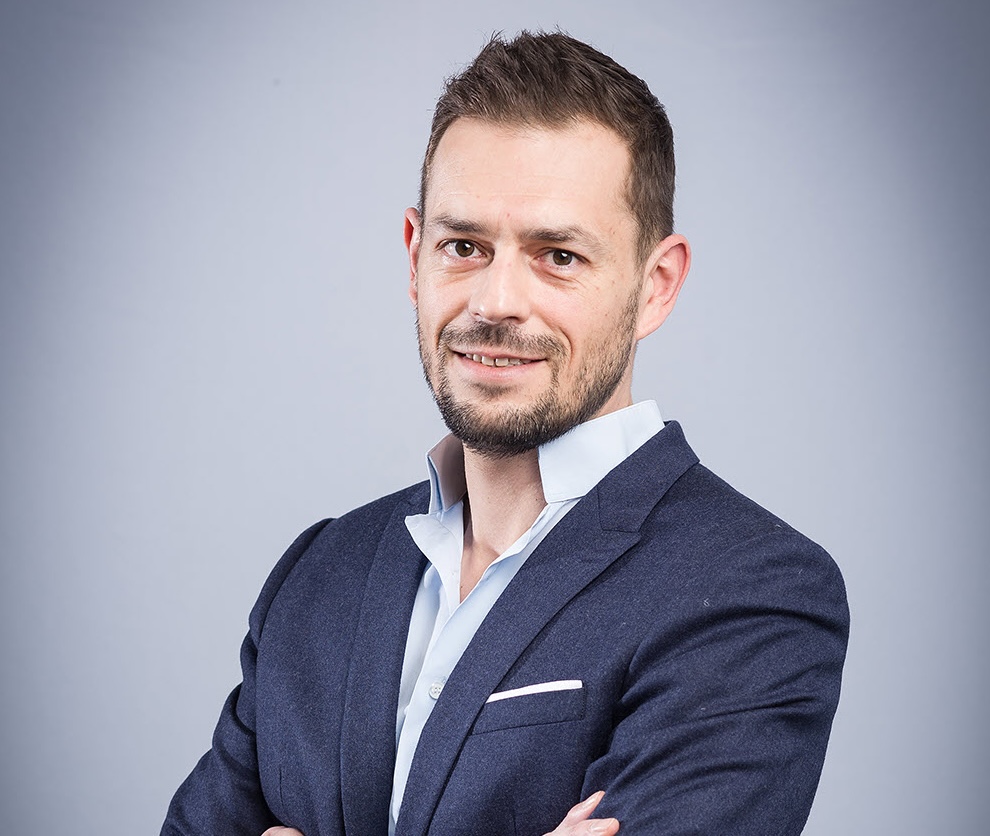
Depuis cinq ans chez Generali, il pilote une chaîne de valeur qui va de la marque à l’expérience client. Son ambition : faire converger la promesse et la preuve, renforcer la valeur apportée aux assurés et transformer la relation grâce au conversationnel. Il revient sur la complémentarité entre digital et réseaux physiques, le rôle de la prévention et les perspectives ouvertes par l’intelligence artificielle et les sciences comportementales.
Quelques mots sur Generali aujourd’hui ?
Generali France représente un chiffre d’affaires de l’ordre de 15 à 20 milliards d’euros, avec un modèle de distribution assez particulier.
Une partie de notre activité passe par la marque blanche et la distribution par des tiers. Une autre repose sur nos réseaux propriétaires : les agents généraux, les réseaux salariés et un réseau dédié aux professionnels sur la protection sociale.
C’est une approche hybride de la distribution, dans laquelle le marketing se retrouve au cœur de l’ensemble.
Quels sont les grands axes de votre marketing ?
Il y en a plusieurs, mais si je devais les rassembler en une idée, ce serait la convergence entre la marque et l’expérience.
La marque porte la promesse. L’expérience en est la preuve. Mon travail quotidien consiste à faire converger les deux, en m’appuyant sur un socle de données important.
Comment articulez-vous acquisition et fidélisation ?
Nous travaillons sur les deux. L’assurance bénéficie naturellement de taux de rétention très élevés. Sur nos clients à forte valeur, le taux de rétention frôle les 93 %.
En revanche, historiquement, les réseaux d’assurance ont surtout été des réseaux d’acquisition, avec relativement peu de multi-équipement. Nous savons conquérir un client, mais nous avons moins développé le réflexe de lui proposer d’autres couvertures après la souscription.
Les banques, qui sont souvent nos principaux concurrents, sont très fortes sur ce sujet. Elles bénéficient notamment d’une fréquence de contact beaucoup plus élevée.
Nous devons donc poursuivre l’acquisition, pour renouveler les portefeuilles et rajeunir la clientèle, tout en travaillant beaucoup plus fortement les portefeuilles existants. Cela suppose d’emmener les réseaux vers davantage de contacts, de création de valeur et de multi-équipement. C’est une véritable transformation.
Quelle place le digital prend-il dans votre modèle de distribution ?
Dans notre modèle, la souscription se fait dans les réseaux physiques. En revanche, nous générons de plus en plus d’activité à partir du digital, notamment sur le marché des particuliers.
Nous initions les parcours en ligne, puis nous orientons les prospects vers les points de vente ou les réseaux physiques pour les transformer en clients. C’est une orientation clairement souhaitée par Generali.
Les dispositifs d’acquisition digitale sont devenus très puissants. À la fin du plan en cours, qui s’achève l’année prochaine, nous visons environ 20 % de l’activité en IARD, essentiellement en assurance automobile et multirisque habitation, issue du digital. Il y a quatre ou cinq ans, cette part était à peine de 1 %.
Les réseaux sociaux sont-ils aussi un levier d’acquisition ?
Pas directement. Pour nous, ils servent d’abord à travailler la préférence de marque. L’acquisition intervient à l’étape suivante.
Les réseaux sociaux et les créateurs de contenu nous permettent également de toucher des publics que nous n’arrivons pas à atteindre à travers les médias traditionnels ou les dispositifs publicitaires classiques, qu’ils soient physiques ou digitaux.
Nous sommes face à des populations équipées à plus de 70 % de bloqueurs de publicité. Nous devons donc trouver d’autres façons de nous faire connaître et de nous faire préférer. En cela, les réseaux sociaux sont un vrai levier.
Quel positionnement défendez-vous pour la marque ?
Generali a un positionnement plutôt premium, mais nous nous adressons à l’ensemble de la population. Les enjeux de marque ne sont donc pas les mêmes selon les segments.
Au-delà de 35 ans, et particulièrement chez les plus de 45 ans, nous devons surtout travailler la préférence de marque. Chez les moins de 35 ans, l’enjeu est davantage la notoriété, qui reste faible.
Nous avons souffert d’un déficit de présence pendant près de vingt ans. Nous avons, en quelque sorte, raté une génération et demie. Nous travaillons aujourd’hui à rattraper ce retard.
Que doit apporter l’expérience client dans l’assurance ?
Nous ne faisons pas de l’expérience pour faire de l’expérience, ni parce que c’est à la mode. Le premier enjeu est d’apporter de la valeur aux clients et de rendre tangible le rapport qualité-prix.
Psychologiquement, l’assurance est souvent rangée dans la même catégorie que les impôts. Il faut donc montrer ce qu’elle apporte, à travers l’accompagnement et la prévention.
Mais il ne s’agit pas d’une prévention « à la papa ». Notre enjeu est d’engager les clients pour qu’ils prennent conscience qu’ils sont les premiers acteurs de la réduction de leur vulnérabilité.
Je prends l’exemple du cyber : moins d’un tiers des professionnels sont équipés d’un pare-feu. Nous devons les accompagner dans la prise de conscience de leur vulnérabilité et les aider à devenir acteurs de leur propre prévention, avant même la souscription.
Plus nous créons de la valeur en amont, plus nous réduisons la sensibilité au tarif. C’est essentiel sur un marché très tiré par les prix, alors que notre positionnement est premium et que nous ne serons jamais les moins chers.
La prévention permet-elle aussi de renouer la relation avec les clients ?
Oui. Pour les clients présents depuis longtemps dans nos portefeuilles, faire vivre des expériences et multiplier les interactions permet de rééquilibrer la perception du rapport qualité-prix.
La prévention nous donne aussi de vrais motifs de contact, ce qui est important dans un secteur où la fréquence de relation reste faible.
Chez nous, nous observons un écart de près de 45 points de NPS entre un client qui a bénéficié d’un contact à l’initiative de son agent, de son conseiller ou de son intermédiaire, et un client qui n’a pas eu ce contact.
Il faut donc générer du contact, mais surtout faire en sorte que chaque contact apporte de la valeur.
L’expérience, à travers la prévention, répond ainsi à deux enjeux : un enjeu technique de réduction de la sinistralité et un enjeu de valeur perçue pour le client.
Quel impact l’intelligence artificielle a-t-elle sur vos métiers ?
Les assureurs sont, à la base, des entreprises de données qui font beaucoup de statistiques. L’intelligence artificielle est donc une révolution plutôt bien accueillie dans notre secteur.
Elle renforce déjà des approches très techniques, comme la simulation et l’évaluation des risques ou la réduction de la sinistralité, notamment sur les risques climatiques.
Mais sur le plan marketing, relationnel et expérientiel, le chantier majeur sur lequel nous travaillons est le conversationnel.
Sa capacité d’engagement est considérable. Passer d’un marketing asynchrone, fondé sur l’e-mail, le SMS ou les notifications, à une véritable conversation change la manière d’interagir avec le client.
Historiquement, notre faible fréquence de contact nous a laissé des données assez froides, souvent essentiellement liées à la souscription et à l’évaluation du risque. Ce ne sont pas nécessairement les données les plus utiles pour construire une relation.
Le conversationnel doit nous permettre de recueillir des données plus fraîches, plus proches de ce que le client vit au moment où il échange avec nous.
Vous préférez parler de « justesse relationnelle » plutôt que d’hyperpersonnalisation…
Oui. L’hyperpersonnalisation me semble surtout être un concept de consultant. Ce que nous cherchons, c’est une vraie justesse relationnelle.
Avec mes équipes, nous travaillons depuis plusieurs mois à capter trois signaux : le contexte, l’intention et l’émotion.
Dans l’assurance, l’émotion est très présente. Lorsque vous rentrez chez vous et découvrez vingt centimètres d’eau dans votre salon, vous ressentez forcément quelque chose.
Nous devons savoir le comprendre. Lorsque ce client interagit avec nous, ce n’est pas le moment de lui vendre un produit. C’est le moment de l’écouter.
C’est en cela que le conversationnel peut devenir un levier relationnel majeur.
Quelle place doit rester à l’humain ?
L’IA doit nous permettre de réduire substantiellement la complexité administrative. Cela commence déjà à se produire.
L’assurance souffre de difficultés de transparence et de démarches qui ne sont pas toujours agréables. Ce n’est pas un achat d’impulsion : personne ne se réveille le matin en se disant qu’il a très envie d’aller chez son assureur.
Toute cette complexité administrative doit être gommée grâce à l’IA.
En revanche, la complexité émotionnelle appelle une autre réponse. L’IA doit nous aider à la détecter, pour savoir à quel moment il faut impérativement passer le relais à un humain.
Le cerveau, votre sujet en ce moment ?
Comprendre comment fonctionne le cerveau des client est un sujet qui me passionne, non pas sous un angle manipulatoire, mais sous un angle purement expérientiel.
Pour moi, la base de l’expérience, c’est la réduction de l’effort. Or, face à une même action, la perception de cet effort peut être très différente.
Prenons un exemple : vous posez une question à une entreprise. Si elle ne vous dit rien jusqu’au moment où elle vous répond, votre perception de l’attente sera très différente de celle que vous aurez si elle vous annonce dès le départ : « Je vais vous répondre sous deux jours. »
Cette information initiale change la manière dont vous vivez l’attente. Elle peut vous rassurer et faire redescendre la tension émotionnelle.
Les approches cognitives et les sciences comportementales m’intéressent énormément. Je regrette même de ne pas avoir fait de sociologie à l’université. Peut-être que je m’y remettrai un jour.
Il y a encore un an ou deux, nous cherchions surtout à interpréter ce qui se cachait derrière un clic dans un e-mail. Aujourd’hui, nous pouvons aller beaucoup plus loin dans la compréhension des mécanismes de décision.
Les approches cognitives sont-elles déjà explorées chez Generali ?
Nous commençons à les explorer. J’ai laissé à une équipe une marge de manœuvre assez large pour découvrir, apprendre, monter en compétence et itérer sur ces sujets.
L’objectif est de mieux comprendre les mécanismes propres à chaque client.
À terme, j’aimerais que nous fassions presque uniquement du marketing indirect. Certains appellent cela de l’influence, mais ce qui m’intéresse n’est pas l’influence au sens habituel : c’est comprendre ce qui influence réellement une décision d’achat.
Peut-être que demain, il ne sera plus nécessaire de parler directement à une personne pour lui vendre quelque chose. Peut-être que nous pourrons nous adresser à un membre de sa famille ou à un proche, parce que cette personne est sa référence et que cela rendra le parcours plus confortable pour elle.
L’objectif, c’est d’offrir le plus grand confort pour le client. Plus il sera confortable, plus il sera content d’être chez Generali.


